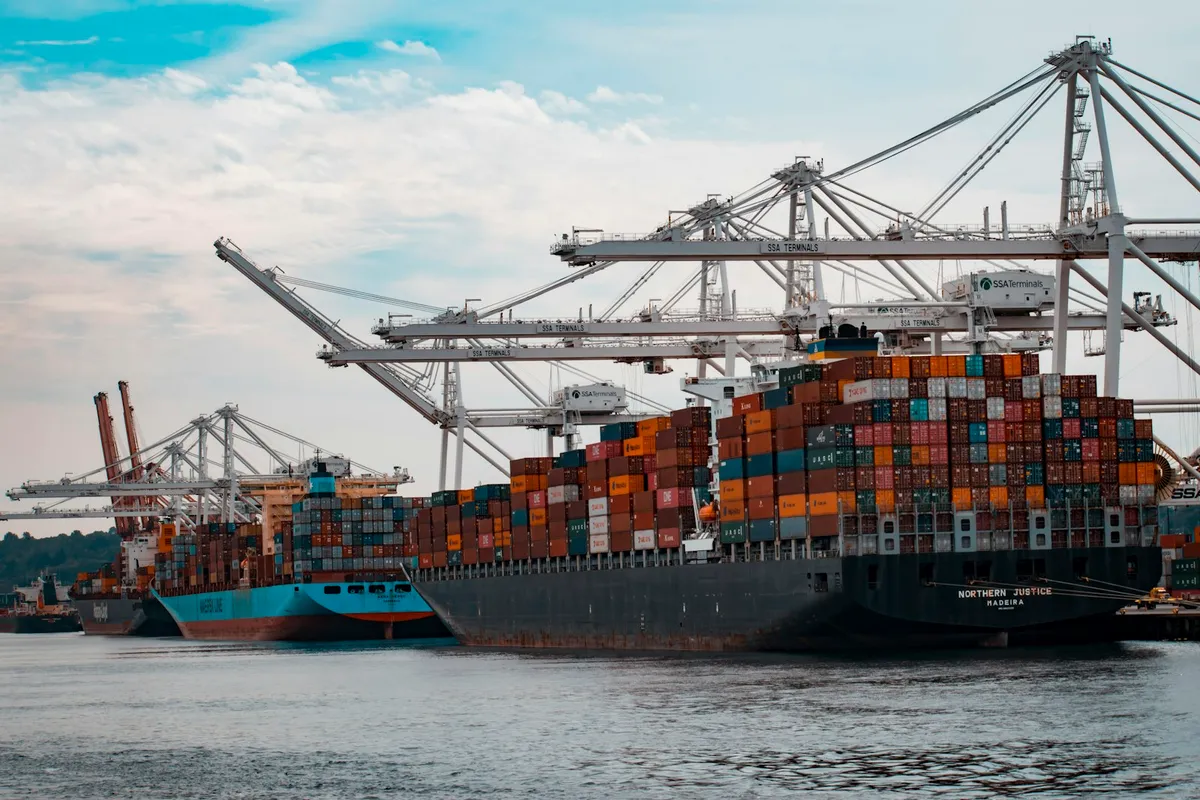
O calendário de feriados da China em 2026 acaba de criar a janela de pressão mais comprimida dos últimos anos no transporte marítimo global. O Festival do Meio-Outono (25–27 de setembro) e a Golden Week do Dia Nacional (1º–7 de outubro) caem em sequência, deixando fábricas, terminais e alfândegas com apenas uma mão cheia de dias úteis para liberar a enxurrada de exportações pré-feriado. O resultado, na semana de 21 a 28 de setembro: congestionamento portuário recorde, taxa de cancelamento de escalas (blank sailings) de 11%, cortes de capacidade anunciados quase diariamente pelas armadoras e uma sobretaxa de temporada de pico nas rotas Ásia–EUA que acabou de dobrar.
Se você importa via envio DDP da China, as próximas seis semanas vão separar os despachantes que planejaram daqueles que estão improvisando. Aqui está o que realmente aconteceu nesta semana — e o que fazer a respeito.
As notícias: o que as armadoras anunciaram esta semana
A onda de blank sailings que sinalizamos na nossa análise de fretes de setembro se concretizou em cancelamentos definitivos. Em 28 de setembro de 2026:
- Maersk cancelou três escalas Ásia–Europa: AE15 (primeiro embarque Qingdao, ETD 28 de setembro), AE12 (Ningbo, 8 de outubro) e AE1 (Xangai, 10 de outubro) — note que duas dessas partidas ocorrem depois do fim da Golden Week. No transpacífico, TP8 e TP12 perdem ambas uma escala sentido leste por volta de 9 de outubro.
- Suspensão do Maersk TPX: o serviço extra TPX, Ásia–costa oeste dos EUA, faz sua última partida de Vung Tau em 29 de setembro (Maersk Boston, viagem 640E) e permanece fora de operação durante todo o 4º trimestre de 2026. Uma linha a menos significa mais disputa por cada reserva remanescente.
- MSC cancelou partidas semanais parciais nos serviços Oriental e Pearl, da costa oeste dos EUA, saindo de Qingdao, Ningbo, Xangai e Yantian; Hapag-Lloyd reduziu a capacidade das rotas WC2 e AA7.
- Somando todas as rotas leste–oeste, a Drewry contabiliza 79 das 721 escalas programadas canceladas entre 14 de setembro e 18 de outubro — taxa de cancelamento de 11%, com os serviços transpacíficos absorvendo 52% dos cortes.
As armadoras dizem que rotas alternativas e escalas induzidas preservarão a cobertura. Na prática, isso significa que sua carga ainda pode embarcar — mas em outro navio, em outra semana, e não necessariamente naquele da sua confirmação de reserva.
O congestionamento em números
Os cancelamentos caem sobre um congestionamento que a DHL Global Forwarding já mede em quase 4 milhões de TEU retidos em portos no mundo — cerca de 12% da capacidade efetiva dos navios, nível que não se via desde o pico pandêmico de 2022. Os gatilhos:
- Portos chineses afetados por tufões: os fechamentos de julho e agosto em Xangai e Ningbo criaram filas que ainda estão sendo processadas pela rede. Em julho, apenas 21% dos navios que atracaram em Xangai chegaram no horário.
- Norte da Europa: alta ocupação dos pátios, agravada pelo baixo nível da água do Reno, que restringe a conexão fluvial de balsas.
- Canal do Panamá: as vagas diárias de trânsito caíram de 34 para 32 em 15 de setembro, com a alocação Panamax caindo de 25 para 23, apertando ainda mais as rotas Ásia–costa leste dos EUA.
As tarifas refletem essa pressão. O SCFI subiu por seis semanas consecutivas, chegando a 3.590 pontos (4 de setembro), alta de 17,2% desde o final de julho, e a DHL coloca as tarifas globais de contêineres 143% acima do ano anterior e 36% acima de junho. As tarifas de mercado ex-China estão próximas de USD 6.765 por FEU para a costa oeste dos EUA e USD 9.700 para a costa leste — antes das sobretaxas. A confiabilidade de escala, por sua vez, caiu para 56,4% em julho, com navios atrasados em média 6,06 dias — ou seja, o tempo de trânsito no seu orçamento já é uma estimativa generosa.
A pilha de sobretaxas
As cobranças das armadoras se acumulam sobre tarifas-base recordes. A manchete desta semana: a CMA CGM vai impor uma sobretaxa de temporada de pico de USD 4.000 por FEU nas rotas Ásia–EUA a partir de 1º de outubro — o dobro do nível anterior. A Hapag-Lloyd já revisou as tarifas de terminal em várias regiões, e os prestadores logísticos dos EUA estão adicionando suas próprias taxas de temporada por cima.
Para importadores, a lição é parar de comparar tarifas marítimas-base. O que importa é o custo final total (total landed cost) — frete, sobretaxas, tarifas de terminal e o custo de um atraso de duas semanas. Se você está refazendo o orçamento do 4º trimestre, nosso guia da calculadora de custo de envio DDP mostra exatamente quais linhas conferir antes de assinar qualquer coisa.
A armadilha de outubro de que quase ninguém está falando
Aqui está o detalhe que torna 2026 diferente. A análise da Golden Week da Sea-Intelligence mostra que a capacidade programada Ásia–Norte da Europa durante a janela do feriado está na verdade 27% maior na comparação anual — mas isso é uma ilusão. O congestionamento agrupou navios atrasados, criando 12 escalas duplas na Golden Week e na semana seguinte, quando navios atrasados partem ao mesmo tempo que os programados.
Quando esse represamento se dissolver, o mercado vai deparar com um penhasco de demanda: fábricas fechadas, queda acentuada da carga de exportação e o retorno gradual das rotas pelo Canal de Suez liberando capacidade adicional antes absorvida pelos desvios pelo Cabo. O aviso da Sea-Intelligence é direto — espere cancelamentos caóticos de última hora e instabilidade severa de escala entre meados e o fim de outubro.
Em termos simples: as escalas de fim de setembro estão superprometidas, e as de meados de outubro são placeholders. Trate cada reserva nessa janela como condicional até que seu despachante confirme nome do navio e número da viagem.
Seu plano de ação DDP para as próximas seis semanas
- Leve a carga ao terminal antes do muro do feriado. Tudo o que não entrar no pátio até o fim de setembro vai disputar espaço com a enxurrada da retomada pós-feriado. Se suas mercadorias não estiverem prontas, não force — uma partida planejada para 15 de outubro pode ser mais barata e mais confiável do que uma de 30 de setembro que acabe “rolada”.
- Exija navio e viagem nomeados em cada reserva. “Espaço confirmado” sem número de viagem é lista de espera. Para reservas envolvendo AE15, AE12, AE1, TP8 ou TP12, obtenha por escrito a viagem substituta agora.
- Adicione 7–14 dias de margem a cada ETA de origem China até meados de novembro, e precifique o atraso no seu planejamento de estoque — não como exceção, mas como linha de base.
- Separe por urgência, não por hábito. Estoque crítico do 4º trimestre que precisa estar no ar até meados de novembro vai por via aérea ou serviços premium; todo o resto vai por mar. Para lotes menores e urgentes, o LCL (carga fracionada) pode escapar inteiramente da loteria de “rolagem” do FCL.
- Peça cotações itemizadas, com cada sobretaxa listada separadamente. Quando uma armadora “se reserva o direito de ajustar” as tarifas de temporada — e todas o fazem agora — você precisa saber exatamente quais linhas podem se mover e quais são fixas.
Por que o DDP vence numa semana como esta
Cada uma das disrupções acima — blank sailings, redirecionamentos, saltos de sobretaxa, lentidão alfandegada no feriado — é um custo e um risco que precisam cair em algum colo. No DDP, esse colo é o do seu despachante, não o seu. Um preço porta a porta cotado de uma vez só, um único responsável e nenhuma fatura-surpresa de armazenagem, “rolagem” ou “ajustes” semanas depois.
É exatamente para esse cenário que a DDPShipping foi construída. Confirmamos navio e viagem em cada reserva, monitoramos os comunicados das armadoras diariamente durante a janela da Golden Week e redirecionamos de forma proativa quando uma escala é cancelada — em vez de avisar depois. Para estoque do 4º trimestre com destino aos EUA, nossa equipe de envio DDP da China para os EUA está travando espaço confirmado de outubro nesta semana.
A janela de pressão vai de agora até meados de novembro. Solicite uma cotação gratuita hoje e nós dizemos exatamente em qual escala sua carga embarca — não em qual esperamos que ela embarque.